Une bouteille volée ou brisée n'est remboursée qu'à hauteur de ce que son propriétaire peut prouver. L'assurance cave à vin, le plus souvent une garantie de l'assurance habitation, repose donc moins sur le contrat que sur les preuves réunies avant le sinistre : sans elles, la couverture s'arrête au plafond mobilier de l'assurance multirisque habitation.
Sommaire
- Assurance cave à vin : ce que couvre déjà le contrat habitation
- Quels risques pour une cave à vin ?
- Prouver la valeur des bouteilles avant le sinistre
- Valeur d'achat, valeur de remplacement ou valeur de cote
- Les garanties à vérifier dans le contrat
- Contrat habitation, extension ou assurance dédiée : que choisir ?
- Réduire le risque, c'est aussi protéger l'indemnisation
- Comment déclarer un sinistre pour sa cave ?
Assurance cave à vin : ce que couvre déjà le contrat habitation
La plupart des propriétaires et des locataires n'ont pas de contrat spécifique pour leurs bouteilles : leur cave est couverte par l'assurance habitation, au titre du contenu du logement. Le contrat multirisque habitation protège les biens mobiliers contre l'incendie, le dégât des eaux, le vol après effraction, la catastrophe naturelle et, selon les offres, le bris accidentel. Les bouteilles de vin entrent dans cette catégorie au même titre qu'un meuble ou un appareil électrique.
La difficulté tient à la façon dont l'assureur classe ce contenu. Un vin courant acheté pour la table reste du mobilier ordinaire. Un grand cru, une verticale de millésimes ou une collection de flacons rares peut être considéré comme un objet de valeur, soumis à un plafond distinct, souvent exprimé en pourcentage du capital mobilier. Au-delà de ce plafond, rien n'est indemnisé, quelle que soit la valeur réelle des bouteilles.
Deuxième point à vérifier : l'emplacement. Une cave enterrée sous la maison, un cellier dans le garage ou une armoire à vin installée dans le salon ne sont pas traités de la même manière. Les dépendances (garage, grenier, cabane de jardin, cave séparée du logement principal) sont parfois exclues de la garantie vol, ou couvertes seulement si elles ferment à clé et communiquent avec l'habitation. Un appartement dont la cave se trouve au sous-sol de l'immeuble relève de ce cas : la cave est une dépendance, et le contrat doit la mentionner.
Quels risques pour une cave à vin ?
Les sinistres qui touchent une cave ne ressemblent pas à ceux du reste de la maison. Trois familles de risques reviennent dans les déclarations.
- Le dégât des eaux : une canalisation qui fuit au plafond d'une cave enterrée, une remontée d'eau après un orage, une inondation. Les bouteilles résistent souvent, mais les étiquettes décollées et les caisses en bois gondolées font chuter la valeur de revente d'un grand cru. Les dégâts des eaux restent le sinistre le plus fréquent dans les sous-sols.
- Le vol et le cambriolage : une cave isolée au fond d'un immeuble, fermée par une porte légère, attire les cambrioleurs qui savent où chercher. Les caves collectives d'immeuble sont particulièrement exposées.
- La casse et la panne : chute d'un casier, effondrement d'une étagère, panne électrique d'une armoire de conservation qui laisse la température grimper en plein été. La casse n'est couverte que si le contrat prévoit une garantie bris ou dommages accidentels ; la perte de marchandise liée à une panne relève souvent d'une extension spécifique.
L'incendie, plus rare, emporte tout. C'est aussi le cas où la preuve devient la plus difficile à produire, puisque bouteilles, factures papier et carnet de cave disparaissent dans le même sinistre. Mieux vaut donc conserver une copie des données hors du logement.
Prouver la valeur des bouteilles avant le sinistre
Face à l'assureur, tout part d'un principe : c'est à l'assuré de prouver l'existence et la valeur des biens détruits ou volés. L'assureur n'a pas à croire sur parole qu'il y avait vingt flacons d'exception plutôt que cent bouteilles de table. En assurance, la charge de la preuve pèse sur l'assuré, que la cave se trouve dans une maison, un appartement ou une résidence secondaire. Tout se joue donc bien avant la réclamation.
Les factures et les preuves d'achat
La facture reste la pièce la plus solide : elle date l'achat, nomme le vin, le millésime et le prix payé. Les achats chez un caviste, sur un site de vente en ligne ou lors d'un achat de vin en primeur laissent une trace écrite qu'il suffit de classer. Pour les bouteilles reçues en cadeau ou héritées, un relevé bancaire ne sert à rien ; il faut alors s'appuyer sur les autres preuves.
L'inventaire et le livre de cave
Un inventaire à jour (appellation, domaine, millésime, format, nombre de bouteilles, date d'entrée) est la base de toute indemnisation. Un tableur, une application de gestion de cave ou un simple carnet font l'affaire, y compris pour les spiritueux, les tonneaux et les fûts de vin en élevage, à condition d'être tenus régulièrement et sauvegardés ailleurs que dans la maison : messagerie, espace personnel en ligne, clé confiée à un proche.
Les photos et la vidéo
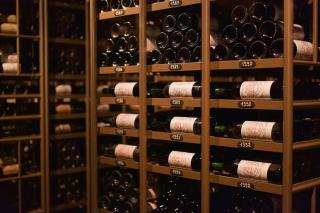
Photographier chaque rangée de casiers, puis les étiquettes des bouteilles les plus chères, prend une heure et vaut beaucoup au moment de la réclamation. Une courte vidéo qui parcourt la cave, datée, montre à la fois le contenu et l'état des lieux (porte, serrure, barreaux au soupirail, armoire).
L'estimation par un expert
Pour une collection importante, une estimation écrite par un expert en vins, un commissaire-priseur ou une maison de ventes donne une valeur de référence que l'assureur peut difficilement contester. Elle sert aussi à fixer le montant à déclarer au contrat. Elle permet aussi de bénéficier d'une assurance en valeur agréée, et de choisir la meilleure formule selon des critères objectifs. Il est utile de la faire refaire tous les quelques années : la cote d'un bordeaux classé ou d'un bourgogne rare évolue avec le temps.
Valeur d'achat, valeur de remplacement ou valeur de cote
Un vin de garde prend souvent de la valeur. Le montant indemnisé dépend du mode d'estimation prévu au contrat, et c'est là que les écarts les plus grands apparaissent entre ce que le particulier croit couvert et ce qu'il touche.
| Mode d'estimation | Ce qu'il retient | Pour quelle cave |
|---|---|---|
| Valeur d'achat | le prix payé, facture à l'appui | vins de consommation courante, achetés récemment |
| Valeur de remplacement | ce que coûte le même vin aujourd'hui sur le marché | caves de garde dont les millésimes se trouvent encore |
| Valeur agréée | un montant fixé à l'avance avec l'assureur, sur la base d'une expertise | collections rares, grands crus, flacons introuvables |
Une bouteille d'un cru bourgeois ou d'un cru classé achetée il y a quinze ans peut valoir bien plus que son prix d'achat. Si le contrat ne retient que la valeur d'achat, cette plus-value n'est pas couverte. La valeur agréée évite la discussion après le sinistre, mais elle suppose une expertise préalable et une déclaration précise de la collection.
Les garanties à vérifier dans le contrat
Avant de souscrire une assurance spécifique, il faut lire son propre contrat d'assurance habitation, en particulier les conditions générales et les conditions particulières. Quelques points décident de tout.
- Le plafond objets de valeur : le vin y est-il rattaché, et à partir de quel montant par objet ou par ensemble ?
- La garantie vol : couvre-t-elle les dépendances, la cave d'immeuble, le garage ? Quelles mesures de protection impose-t-elle (serrure, porte pleine, barreaux) ?
- Le bris accidentel : une chute de casier est-elle prise en charge ?
- Le dommage électrique et la perte de contenu : la panne d'une armoire de conservation est-elle couverte, et le vin abîmé par la chaleur avec elle ?
- La franchise : sur quelques bouteilles cassées, elle peut absorber toute l'indemnisation.
Un conseiller en agence d'assurance ou un courtier peut confirmer ces points par écrit. Mieux vaut une réponse claire avant qu'une discussion après.
Ces questions valent aussi pour l'assurance d'une cave de locataire : l'assurance habitation du locataire couvre ses biens, donc ses bouteilles, tandis que l'assurance immobilier du propriétaire ou de la copropriété couvre les murs et la porte de la cave. En cas de dégât des eaux venu d'un voisin, les deux assurances échangent entre elles selon les conventions en vigueur en France ; le vin, lui, reste à la charge de l'assurance du locataire. Il est également utile de vérifier si la garantie vol exige un matériel de protection particulier : porte blindée, alarme, serrure certifiée. Un conseil écrit de l'assureur sur ce matériel évite les mauvaises surprises.
Contrat habitation, extension ou assurance dédiée : que choisir ?
Trois solutions d'assurance existent, et le choix dépend surtout de la valeur totale de la cave et de son emplacement. Comme pour une assurance auto ou une assurance emprunteur, il est nécessaire de comparer les garanties plutôt que le seul tarif : une assurance moins chère qui plafonne le vin au mobilier ordinaire ne protège pas une cave de garde. Un conseiller peut aider à estimer le besoin de couverture selon la situation de chacun.
| Solution | Principe | Adaptée si |
|---|---|---|
| Multirisque habitation seule | la cave fait partie du contenu mobilier | vins de consommation, valeur modeste, cave dans le logement |
| Extension objets de valeur | le capital et le plafond sont relevés pour la collection | cave de garde de valeur intermédiaire, bien inventoriée |
| Contrat spécifique de cave | assurance dédiée, souvent en valeur agréée, tous risques | collection importante, grands crus, stockage chez un tiers |
Chaque compagnie d'assurance a ses propres critères, et la même cave peut être généralement acceptée par une assurance et limitée par une autre. Les assureurs spécialisés dans les objets d'art et les collections proposent des offres pour les caves de particuliers, avec une indemnisation sur expertise et une couverture de la casse. Pour obtenir un devis, ils demandent en général l'inventaire, l'estimation et une description des lieux. La démarche ressemble à celle d'un devis assurance pour des bijoux ou des tableaux. Quelques bouteilles stockées chez un caviste ou dans une cave de garde professionnelle relèvent en principe de l'assurance du dépositaire : le vérifier dans le contrat de stockage.
Réduire le risque, c'est aussi protéger l'indemnisation
Un assureur qui constate qu'une condition de sécurité n'était pas respectée peut réduire ou refuser l'indemnité. Protéger votre cave, c'est donc aussi garder le droit d'être indemnisé.
Contre le vol : une porte pleine, une serrure de qualité, des barreaux aux soupiraux, et le moins de publicité possible. Une cave dont tout l'immeuble connaît le contenu est une cave exposée. Certaines assurances exigent un équipement précis, et le conseil de l'assureur sur ce point vaut d'être demandé par écrit, dans votre espace client ou par courrier, pour garder une trace personnelle de l'information. Contre l'eau : surélever les casiers de quelques centimètres, éviter de stocker les caisses en bois à même le sol, surveiller les canalisations qui passent au plafond. Contre la chaleur et la panne : une armoire branchée sur une prise dédiée, un thermomètre à alarme, et une vigilance particulière en été. Les conditions idéales de température et de conservation du vin servent ici deux fois : elles préservent les bouteilles, et elles montrent à l'assureur que la cave était tenue avec soin.
Pour un grand bordeaux, la conservation sur la durée est ce qui fait sa valeur ; les vins de Bordeaux et leurs appellations sont justement parmi les plus recherchés par les cambrioleurs qui ciblent les caves, car ils se revendent facilement.
Comment déclarer un sinistre pour sa cave ?
Le délai de déclaration figure dans le contrat ; il est court, surtout en cas de vol, qui suppose aussi un dépôt de plainte. La déclaration se fait auprès de l'assureur par téléphone, en ligne depuis l'espace client ou l'espace personnel du site de l'assurance, ou par lettre recommandée. Chaque assurance habitation précise dans ses conditions générales le délai à respecter pour le dégât des eaux, l'incendie et le vol ; la garantie peut être refusée si ce délai est dépassé sans raison. Les pièces à joindre sont les mêmes pour tous les sinistres.
- Le récépissé de plainte en cas de vol ou de cambriolage.
- La liste des bouteilles volées, cassées ou abîmées, tirée de l'inventaire.
- Les factures, photos, vidéos et estimations d'expert.
- Les photos des dégâts : bouteilles brisées, étiquettes décollées, porte forcée.
Il faut conserver les bouteilles abîmées et les débris jusqu'au passage de l'expert mandaté par l'assureur, qui vient constater le dommage et chiffrer l'indemnisation. En cas de désaccord sur la valeur, le contrat prévoit souvent une contre-expertise ; la protection juridique, si elle est souscrite, peut en prendre une partie en charge. Une réclamation bien documentée, avec un inventaire daté et une estimation antérieure au sinistre, se règle en général sans discussion.
Faut-il assurer sa cave à vin à part ? Pour quelques caisses de vin de table, l'assurance habitation suffit. Pour des tonneaux, des fûts ou des caisses de grands crus, une assurance cave à vin dédiée devient raisonnable, avec un plan de protection et une estimation de la collection à jour. Dès que la cave contient des bouteilles qu'on ne pourrait pas racheter, la question du plafond et du mode d'estimation se pose, et la seule vraie protection reste la preuve réunie à l'avance.